การพยากรณ์และการเปรียบเทียบความแม่นยำของแบบจำลองแนวโน้มเชิงเส้นและอัตราการเติบโตเฉลี่ยสำหรับการประมาณการงบประมาณรายจ่าย: กรณีศึกษาคณะการบัญชีและการจัดการ มหาวิทยาลัยมหาสารคาม
คำสำคัญ:
การพยากรณ์งบประมาณ, แบบจำลองแนวโน้ม, อัตราการเติบโตเฉลี่ย, ความแม่นยำของแบบจำลอง, การงบประมาณภาครัฐ, Theil's Uบทคัดย่อ
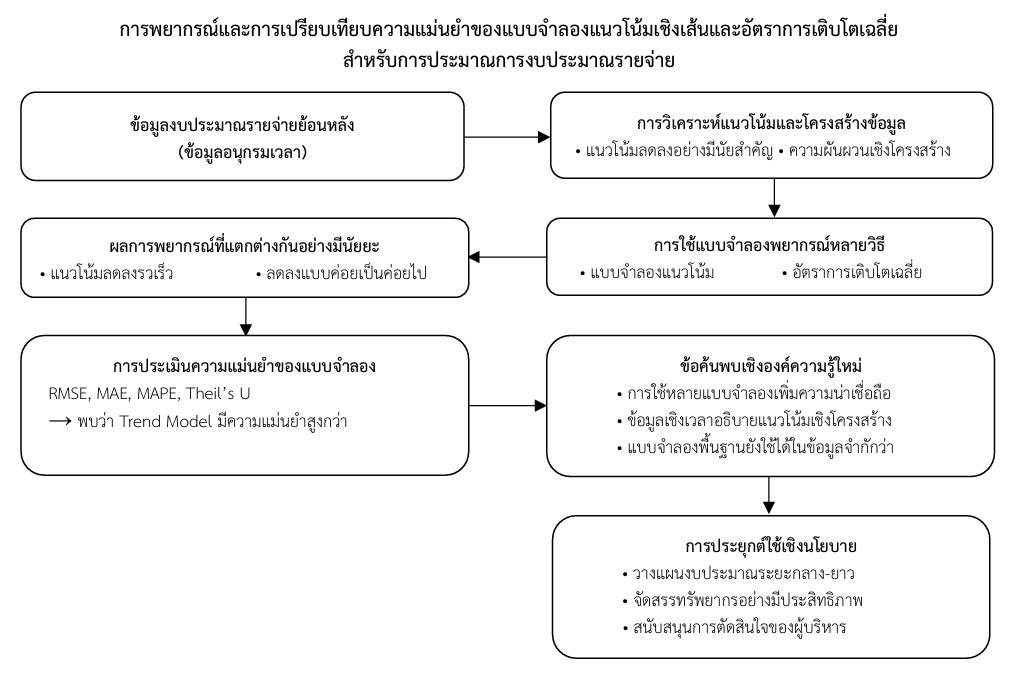
การวิจัยนี้มีวัตถุประสงค์เพื่อ (1) พยากรณ์งบประมาณรายจ่ายของคณะการบัญชีและการจัดการ มหาวิทยาลัยมหาสารคาม สำหรับปีงบประมาณ พ.ศ. 2569–2579 และ (2) เปรียบเทียบความแม่นยำของวิธีการพยากรณ์ที่เหมาะสม โดยใช้ข้อมูลทุติยภูมิรายปีในช่วงปีงบประมาณ พ.ศ. 2559–2568 รวมระยะเวลา 10 ปี วิธีทำการศึกษาใช้แบบจำลองเชิงปริมาณ 2 วิธี ได้แก่ 1) แบบจำลองแนวโน้มเชิงเส้นด้วยวิธีประมาณค่ากำลังสองน้อยที่สุด (OLS) และ 2) วิธีอัตราการเติบโตเฉลี่ย โดยประเมินความแม่นยำด้วยค่า RMSE, MAE, MAPE และ Theil's U ผลการพยากรณ์พบว่า แบบจำลองแนวโน้มเชิงเส้น ให้ค่างบประมาณรายจ่ายรวมลดลงจากประมาณ 99.85 เหลือ 15.72 ล้านบาท ในช่วงปีงบประมาณ พ.ศ. 2569–2579 ขณะที่อัตราการเติบโตเฉลี่ยลดลงอย่างค่อยเป็นค่อยไปจาก 134.47 เหลือ 100.74 ล้านบาท ผลการศึกษาพบว่า แบบจำลองแนวโน้มเชิงเส้นมีความแม่นยำสูงกว่าในทุกตัวชี้วัด (RMSE = 18.04 ล้านบาท; MAE = 15.78 ล้านบาท; MAPE = 11.88%; Theil's U = 1.117) เมื่อเปรียบเทียบกับวิธีอัตราการเติบโตเฉลี่ย (RMSE = 29.47 ล้านบาท; MAE = 21.88 ล้านบาท; MAPE = 18.23%; Theil's U = 1.835) โดยค่า Theil's U ของทั้งสองแบบจำลองมีค่ามากกว่า 1 สะท้อนให้เห็นว่า ประสิทธิภาพยังไม่เหนือกว่าวิธีพื้นฐาน แบบจำลองแนวโน้มเชิงเส้นยังคงเหมาะสมสำหรับการพยากรณ์ในบริบทของข้อมูลอนุกรมเวลาแบบไม่ซับซ้อน ผลจากการพยากรณ์สามารถนำไปใช้เป็นกรอบในการจัดทำแผนงบประมาณระยะกลางและระยะยาว เพื่อใช้สนับสนุนการวางแผนเชิงกลยุทธ์และการจัดสรรทรัพยากรของคณะได้อย่างมีประสิทธิภาพ ทั้งนี้ งานวิจัยในอนาคตควรพิจารณาการนำตัวแปรภายนอกและแบบจำลองขั้นสูงมาใช้เพื่อเพิ่มความแม่นยำของการพยากรณ์
เอกสารอ้างอิง
กุลประวีณ์ พรหมอารีย์. (2566). การวิเคราะห์รายจ่ายงบประมาณแผ่นดินและงบประมาณเงินรายได้ ประจำปีงบประมาณ พ.ศ. 2558 - 2562 ของสำนักหอสมุด มหาวิทยาลัยเชียงใหม่. PULINET Journal, 10(2), 143–155.
นฤมล สุทธิ. (2567). การวิเคราะห์การบริหารงบประมาณมหาวิทยาลัยวลัยลักษณ์ ประจำปีงบประมาณ พ. ศ. 2561-2566. Science, Technology, and Social Sciences Procedia, 2, NCR2R27.
นิกร น้อยพรม และ จิราวดี กำยาน. (2565). ผลกระทบของนโยบายการเงินและการคลังที่มีต่อระบบเศรษฐกิจ ภาคตะวันออกเฉียงเหนือโดยใช้แบบจำลอง VAR. วารสารวิจัยและพัฒนา มหาวิทยาลัยราชภัฏเลย, 17(62), 11–21.
เปรมวดี อาวุธกรรมปรีชา. (2564). การพยากรณ์จำนวนผู้สมัครเข้าศึกษาต่อระดับบัณฑิตศึกษา กรณีศึกษามหาวิทยาลัยเทคโนโลยีพระจอมเกล้าพระนครเหนือ. วารสารวิจัยและพัฒนาวไลอลงกรณ์ในพระบรมราชูปถัมภ์, 16(3), 93-103.
มุขรินทร์ พึ่งตน, สายันต์ บุญใบ และ ธวัชชัย ไพลใหล. (2569). สมรรถนะผู้บริหารที่ส่งผลต่อประสิทธิผลการเบิกจ่ายงบประมาณประจำปีของวิทยาลัย สังกัดสถาบันการอาชีวศึกษาภาคตะวันออกเฉียงเหนือ 1. วารสารการบริหารการศึกษาและภาวะผู้นำ มหาวิทยาลัยราชภัฏสกลนคร, 14(53), 128–139.
เมตมุนินทร์ แก้วปรีชา, สาธร ทรัพย์รวงทอง และ สุพัฒนา หอมบุปผา. (2567). ปัจจัยที่ส่งผลต่อการบริหารงานงบประมาณของสถานศึกษาสังกัดสำนักงานเขตพื้นที่ การศึกษาประถมศึกษานครสวรรค์ เขต 3. วารสารครุศาสตร์ คณะครุศาสตร์ มหาวิทยาลัยราชภัฏนครสวรรค์, 7(3), 288–302.
วฐา มินแสน และ ปราถนา มินแสน. (2567). ตัวแบบพยากรณ์รายได้รัฐบาลของประเทศไทยหลังจากฟื้นตัวของสถานการณ์การแพร่ระบาดโควิด-19. วารสารวิทยาศาสตร์ลาดกระบัง, 33(1), 27-50
วีระศักดิ์ สว่างโลก. (2566). การประมาณการสูญเสียผลิตภาพแรงงานจําแนกตามสาเหตุการตายและกลุ่มอายุ. RMUTT Global Business and Economics Review, 18(1), 84-102
ศุภศิว์ สุวรรณเกสร, บุญธรรม ราชรักษ์ และ รักษ์พงศ์ วงศาโรจน์. (2566). การวิเคราะห์ผลกระทบจากการใช้จ่ายของรัฐในช่วงแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติ ฉบับที่ 12 ด้วยแบบจำลองดุลยภาพทั่วไปเชิงสุ่มแบบพลวัต. วารสารดุษฎีบัณฑิตทางสังคมศาสตร์, 13(3), 714–727.
อนิสา ขนาดผล. (2566). การวิเคราะห์ประสิทธิภาพการใช้จ่ายงบประมาณเงินรายได้สำนักงาน วิทยาเขตภูเก็ต มหาวิทยาลัยสงขลานครินทร์ วิทยาเขตภูเก็ต ปีงบประมาณ พ. ศ. 2562-2565. วารสารศิลปการจัดการ, 7(3), 1053-1071.
Chakraborty, L., & Sinha, D. (2008). Budgetary forecasting in India: Partitioning errors and testing for rational expectations. Journal of Asian Economics, 19(1), 1–13.
Ericsson, N. R., & Martinez, A. B. (2019). Evaluating government budget forecasts. In The Palgrave handbook of government budget forecasting (pp. 37–69). Berlin: Springer.
Khan, A., & Kriz, K. A. (2022). Forecasting government budgets. Pennsylvania: Lexington Books.
Lee, S., Lee, K., & Mun, S. (2025). Robustness of machine learning-based forecasting models for local tax revenues in volatile economic conditions: Evidence from the COVID-19 pandemic. Journal of Asian Governance, 2(2), 136–159.
Manola, S., Saengsri, T., & Promnuchanon, T. (2025). A comparative analysis of models for forecasting Thailand’s unemployment rate, 2021–2024. Journal of Information Technology and Innovation, 24(2), 61–75.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.