การจัดการเงินทุนหมุนเวียนที่มีผลต่อความสามารถในการทำกำไรของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย : กลุ่มการแพทย์
คำสำคัญ:
การจัดการเงินทุนหมุนเวียน, สินทรัพย์หมุนเวียน, ความสามารถในการทำกำไร, กลุ่มการแพทย์, ตลาดหลักทรัพย์แห่งประเทศไทยบทคัดย่อ
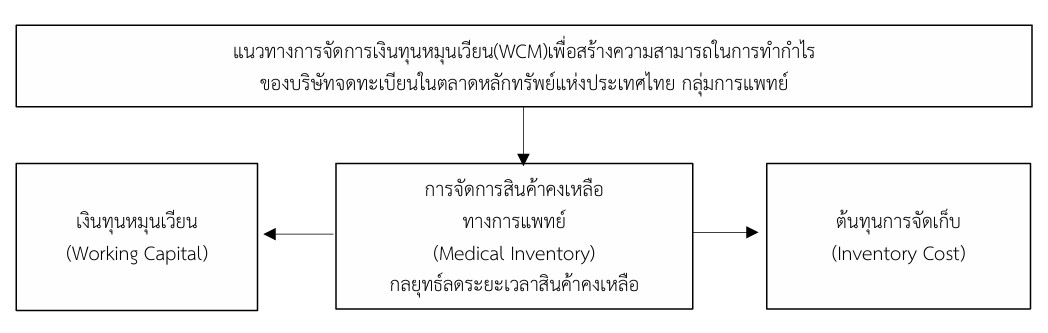
บทความวิจัยนี้มีวัตถุประสงค์เพื่อศึกษาการจัดการเงินทุนหมุนเวียนที่มีผลต่อความสามารถในการทำกำไรของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย: กลุ่มการแพทย์ รวบรวมข้อมูลจากบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย กลุ่มการแพทย์ จำนวน 22 บริษัท ข้อมูลรายไตรมาส ตั้งแต่ปี พ.ศ. 2562 – 2567 ระยะเวลา 6 ปี จำนวน 528 ข้อมูล วิเคราะห์ด้วยสถิติพรรณนา และสถิติอนุมานด้วยการวิเคราะห์ถดถอยพหุคูณ ตัวแปรอิสระ ได้แก่ จำนวนวันวงจรเงินสด(CCC) ระยะเวลาเก็บหนี้เฉลี่ย (ACP) ระยะเวลาสินค้าคงเหลือเฉลี่ย (AIP) และระยะเวลาชำระหนี้เฉลี่ย (APP) ตัวแปรตาม ได้แก่ อัตรากำไรสุทธิ (NPM) อัตราส่วนผลตอบแทนต่อสินทรัพย์ (ROA) และอัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ผลการศึกษาพบว่า ระยะเวลาสินค้าคงเหลือเฉลี่ย (AIP) มีผลต่อความสามารถในการทำกำไรของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย: กลุ่มการแพทย์ ด้านอัตรากำไรสุทธิ (NPM) อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.01 ด้านอัตราผลตอบแทนต่อสินทรัพย์ (ROA) และอัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.05 ในทิศทางตรงกันข้าม การศึกษาครั้งนี้ชี้ให้เห็นว่าการจัดการเงินทุนหมุนเวียนด้วยการลดระยะเวลาขายสินค้าคงเหลือเฉลี่ยมีผลต่อความสามารถในการทำกำไร ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย: กลุ่มการแพทย์
เอกสารอ้างอิง
จิตรลดา วิวัฒน์เจริญวงศ์. (2558). ความสัมพันธ์ระหว่างการบริหารเงินทุนหมุนเวียนที่มีต่อกำไรสุทธิ อัตรากำไรต่อหุ้น และอัตราผลตอบแทนต่อสินทรัพย์ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (รายงานการวิจัย). กรุงเทพฯ: คณะบัญชี มหาวิทยาลัยศรีปทุม.
จิรัญญา ตาวงษ์. (2565). ผลกระทบการจัดการสินทรัพย์หมุนเวียนที่มีต่อความสามารถในการทำกำไรของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย: กลุ่มอุตสาหกรรมทรัพยากร. (บริหารธุรกิจมหาบัณฑิต, มหาวิทยาลัยศรีปทุม).
เด่น ศรีพรรณ. (2563). ปัจจัยที่มีผลต่อความสามารถในการทำกำไรของบริษัทจดทะเบียน หมวดธุรกิจการแพทย์ในตลาดหลักทรัพย์แห่งประเทศไทย. (บริหารธุรกิจมหาบัณฑิต, มหาวิทยาลัยรามคำแหง).
ตลาดหลักทรัพย์แห่งประเทศไทย. (2568ก). รายงานการวิเคราะห์อุตสาหกรรมแยกตามรายธุรกิจ. สืบค้นจาก https://www.set.or.th/th/market/index/set/industry-sector-profile.
ตลาดหลักทรัพย์แห่งประเทศไทย. (2568ข). การจัดกลุ่มอุตสาหกรรมและหมวดธุรกิจ. สืบค้นจาก https://www.set.or.th/th/listing/equities/industry-sector-classification.
ตลาดหลักทรัพย์แห่งประเทศไทย. (2569ก). รายได้กลุ่ม HEALTH ปี 2568 Sector Comparison. สืบค้นจาก https://www.setsmart.com/ism/sectorComparisonFinancial.html.
ตลาดหลักทรัพย์แห่งประเทศไทย. (2569ข). มูลค่าหมวดการแพทย์ในตลาดหลักทรัพย์แห่งประเทศไทย. สืบค้นจาก https://www.set.or.th/th/market/index/set/service/helth?utm.
ภัทรณัชชา โชติคุณากิตติ และ วัฒนา ศรีถาวร. (2567). ความสัมพันธ์ระหว่างการบริหารเงินทุนหมุนเวียน การเติบโตของยอดขาย กับความสามารถในการทำกำไร และผลของการแพร่ระบาดของโควิด-19 ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย. วารสารศิลปการจัดการ, 8(1), 269–287.
ระพิพงศ์ สุขทรัพย์ และ รินรดา แสงบัว. (2567). การศึกษาอัตราส่วนด้านสภาพคล่อง ด้านการบริหารสินทรัพย์ และด้านความสามารถในการชำระหนี้ ที่ส่งผลต่ออัตราส่วนผลตอบแทนจากสินทรัพย์ ในธุรกิจการแพทย์ที่ จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย. วารสารมนุษยศาสตร์และสังคมศาสตร์ มหาวิทยาลัยราชพฤกษ์, 10(3), 471–485.
วิษณุ ภูมิพานิช. (2563). ความสัมพันธ์ระหว่างนโยบายการจัดการเงินทุนหมุนเวียนกับอัตราการเจริญเติบโตของกิจการที่จดทะเบียนกับตลาดหลักทรัพย์แห่งประเทศไทย กลุ่มอุตสาหกรรมบริการ หมวดธุรกิจการแพทย์. วารสารวิชาการมหาวิทยาลัยรัตนบัณฑิต, 15(2), 143–158.
ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์. (2568). Private Hospital Industry Analysis and Outlook: แนวโน้มธุรกิจโรงพยาบาลเอกชน. สืบค้นจาก https://www.settrade.com/th/research/businessanalysis.
สตีเฟน เอ รอสส์, แรนดอล์ป ดับบลิว เวสเทอฟิลด์ และ แบรดฟอร์ด ดี. จอร์แดน. (2556). การจัดการการเงินธุรกิจ [Fundamentals of corporate finance] (พูนศักดิ์ แสงสันต์ และ กิตติพันธ์ คงสวัสดิ์เกียรติ, ผู้แปลและเรียบเรียง). (พิมพ์ครั้งที่ 8). กรุงเทพฯ: แมคกรอฮิล.
อัศวิณี เทพสวัสดิ์ (2562). ความสัมพันธ์ระหว่างการบริหารเงินทุนหมุนเวียนกับผลการดำเนินงานของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย กลุ่ม SET100. (บัญชีมหาบัณฑิต, มหาวิทยาลัยศรีปทุม).
Aldubhani, M. A., Wang, J., Gong, T., & Maudhah, R. A. (2022). Impact of working capital management on profitability: evidence from listed companies in Qatar. Journal of Money and Business, 2(1), 70-81.
Dalci, I., & Ozyapici, H. (2018). Working capital management policy in health care: The effect of leverage. Health Policy, 122(11), 1266-1272.
Delima, V. J. (2020). Impact of Working Capital Management on Firm’s Profitability: A Study on Listed Companies in Sri Lanka. Delima, VJ (2020). Impact of Working Capital Management on Firm’s Profitability: A Study on Listed Companies in Sri Lanka. Asian Journal of Economics, Business and Accounting, 20(1), 42-58.
Durbin, J., & Watson, G. S. (1971). Testing for serial correlation in least squares regression. Biometrika, 58(1), 1-19.
Field, A. (2009). Discovering statistics using SPSS. (3rd Ed.). London: Sage publications.
Hair, J. F., Babin, B. J., Anderson, R. E., & Black, W. C. (2019). Multivariate Data Analysis. (8th ed.). Upper saddle River: Cengage Learning.
Kline, R. B. (2011). Principles and Practice of Structural Equation Modelling. (3rd ed.). New York: Guilford Press.
Mansoori, D. E., & Muhammad, D. (2012). The effect of working capital management on firm’s profitability: Evidence from Singapore. Interdisciplinary Journal of Contemporary Research in Business, 4(5), 472-486.
Munir, S., & Khalid, U. (2024). The relationship among working capital efficiency, financial leverage, and firm performance: An empirical analysis of the healthcare firms listed in Saudi Bourse. The Critical Review of Social Sciences Studies, 2(2), 1500-1515.
Siedlecki, R., Prędkiewicz, P., Bem, A., & Szpulak, A. (2021). Working capital management in hospitals: Evidence from Poland. European research studies in journal, 24(1), 836-850.
Stevens, J. (1992). Applied Multivariate Statistics for the Social Sciences. Hillsdale: Lawrence Erlbaum.
Talha, M., Christopher, S. B., & Kamalavalli, A. L. (2010). Sensitivity of profitability to working capital management: a study of Indian corporate hospitals. International Journal of Managerial and Financial Accounting, 2(3), 213-227.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.