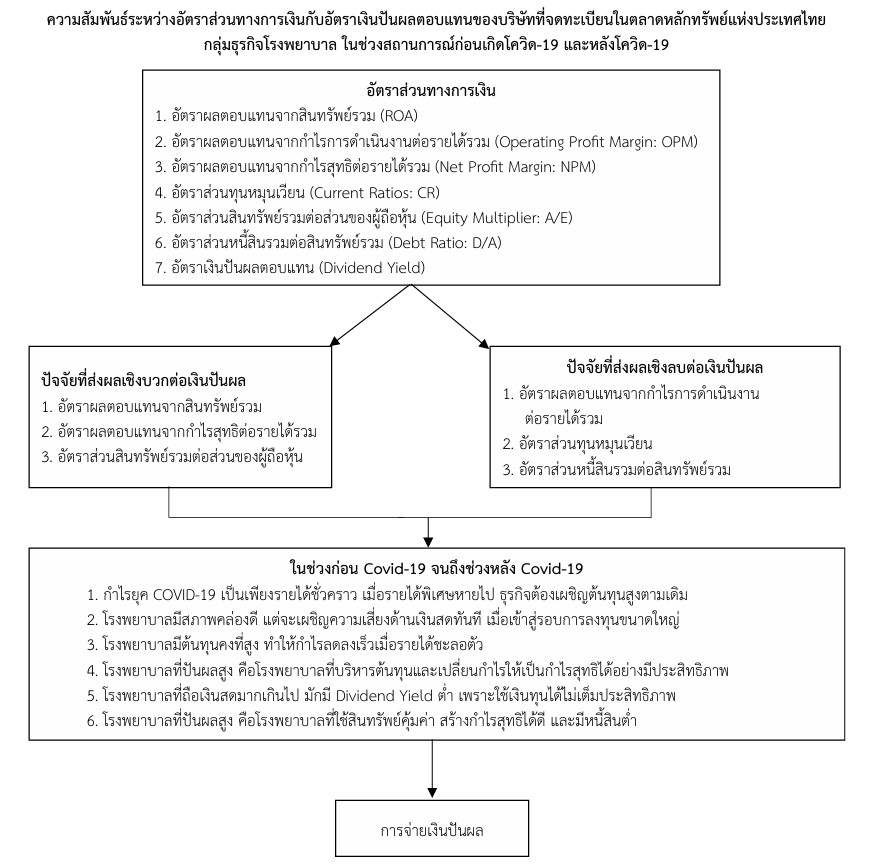
ความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับอัตราเงินปันผลตอบแทนของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย กลุ่มธุรกิจโรงพยาบาล ในช่วงสถานการณ์ก่อนเกิดโควิด-19 และหลังโควิด-19
คำสำคัญ:
นโยบายการจ่ายเงินปันผล, ผลกระทบจากโควิด-19, การวิเคราะห์อัตราส่วนทางการเงินบทคัดย่อ
บทความวิจัยนี้มีวัตถุประสงค์เพื่อ 1) คำนวณและวิเคราะห์อัตราส่วนทางการเงินจากงบการเงินของโรงพยาบาลกับอัตราเงินปันผลตอบแทน เพื่อประเมินผลตอบแทนจากการลงทุนในกิจการโรงพยาบาล 2) เพื่อศึกษาความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับอัตราเงินปันผลตอบแทนของโรงพยาบาล ในช่วงสถานการณ์ก่อนเกิดโควิด-19 จนถึงหลังสถานการณ์โควิด-19 การวิจัยครั้งนี้เป็นการวิจัยเชิงปริมาณ (Quantitative Research) เครื่องมือที่ใช้เก็บรวบรวมข้อมูล ได้แก่ บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยในกลุ่มธุรกิจทางการแพทย์ จำนวนทั้งสิ้น 22 บริษัท ระหว่างปี พ.ศ. 2560–2568 รวมระยะเวลา 9 ปี สถิติที่ใช้ในการวิเคราะห์ข้อมูล ได้แก่ สถิติเชิงพรรณนา (Descriptive Statistics) และการถดถอยพหุคูณ (Multiple Regression Analysis) ผลการศึกษาพบว่า ธุรกิจโรงพยาบาลมีลักษณะเติบโตสูงในช่วงโควิด-19 ก่อนปรับเข้าสู่ระดับปกติและมีความผันผวนมากขึ้นในช่วงหลัง เป็นผลจากการแข่งขันที่รุนแรงและโครงสร้างต้นทุนคงที่ที่สูง ด้านสภาพคล่องโดยรวมอยู่ในระดับที่ดี แต่แตกต่างกันระหว่างบริษัท ขณะที่การใช้สินทรัพย์ยังอยู่ในระดับต่ำ และโครงสร้างเงินทุนมีความมั่นคง แม้บางบริษัทเพิ่มหนี้เพื่อขยายการลงทุน ธุรกิจมีโครงสร้างต้นทุนสูงต่อเนื่อง กำไรของบริษัทมีความอ่อนไหวต่อการเปลี่ยนแปลงของรายได้ โดยเฉพาะในช่วงที่รายได้ชะลอตัว ขณะที่บริษัทขนาดใหญ่มีความสม่ำเสมอในการจ่ายเงินปันผลมากกว่าบริษัทขนาดกลางและขนาดเล็ก ซึ่งมักปรับลดการจ่ายเงินปันผลเพื่อรักษาสภาพคล่อง นอกจากนี้ ผลการวิเคราะห์การถดถอยพหุคูณแสดงให้เห็นว่าแบบจำลองมีความสามารถในการอธิบายการจ่ายเงินปันผลได้ในระดับที่น่าพอใจ (R² = 0.346, Adjusted R² = 0.242, p-value < 0.10) และพบว่า ROA, NPM และ A/E มีความสัมพันธ์เชิงบวกกับการจ่ายเงินปันผลอย่างมีนัยสำคัญทางสถิติ ขณะที่ CR, D/A และ OPM มีความสัมพันธ์เชิงลบ
เอกสารอ้างอิง
กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์. (2565). DBDDataWarehouse. สืบค้นจาก https://datawarehouse.dbd.go.th/.
เจนจิรา จันทร์ทอง และ พรรณทิพย์ อย่างกลั่น. (2565). ความสัมพันธ์ระหว่างอัตราส่วนทางการเงิน นโยบายการจ่ายเงินปันผลกับราคาหลักทรัพย์ของบริษัทกลุ่มอุตสาหกรรมบริการที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย. วารสารรัฐประศาสนศาสตร์ มหาวิทยาลัยราชภัฏสวนสุนันทา, 5(3), 371-383.
ตลาดหลักทรัพย์แห่งประเทศไทย. (2565). ข้อมูลการซื้อขาย. สืบค้นจาก https://www.set.or.th/th/home.
ธณษา สุวรรณกลาง. (2564). ความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับอัตราเงินปันผลตอบแทนของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย กลุ่มธุรกิจการแพทย์. (บริหารธุรกิจมหาบัณฑิต, มหาวิทยาลัยกรุงเทพ).
ธนาคารกรุงศรีอยุธยา. (2568). แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2563-65: ธุรกิจโรงพยาบาลเอกชน. สืบค้นจาก https://www.krungsri.com/th/research/industry/industry-outlook/services/private-hospitals/io/io-private-hospitals.
ปวิตรา บัวคง. (2562). ปัจจัยที่ส่งผลต่อการจ่ายเงินปันผลของบริษัทในตลาดหลักทรัพย์แห่งประเทศไทยของประเภทกลุ่มอุตสาหกรรมอาหารและเครื่องดื่ม และกลุ่มอุตสาหกรรมเทคโนโลยีและสารสนเทศ. (บัญชีมหาบัณฑิต, คณะบัญชี มหาวิทยาลัยศรีปทุม).
พิมลวรรณ ตรีพัฒนสิทธิ์, ภัทรณัชชา โชติคุณากิตติ, วันฤดี สุขสงวน, วัฒนา ศรีถาวร และ ยศวินกาญจน์ กอบกาญจนพฤติ. (2567). การทดสอบความสัมพันธ์ระหว่างอัตราส่วนทางการเงินและราคาหลักทรัพย์ของบริษัทจดทะเบียนในประเทศไทยช่วงก่อนเกิดระหว่างเกิด และหลังเกิดโรคระบาดโควิด-19. วารสารศิลปการจัดการ, 8(4), 65-88.
ภาณุพงศ์ ตรีสกุลพงษ์. (2562). ความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับอัตราผลตอบแทนจากส่วนต่างราคาหลักทรัพย์ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) และบริษัทจดทะเบียนในตลาดหลักทรัพย์ เอ็ม เอ ไอ (MAI) กลุ่มอุตสาหกรรมเกษตรและอาหาร. (บัญชีมหาบัณฑิต, มหาวิทยาลัยหอการค้าไทย).
มัตธิมา กรงเต้น และ สันติพงษ์ กุมารสิงห. (2565). ความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับราคาหลักทรัพย์ของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย: SET100. วารสารสหวิทยาการจัดการ มหาวิทยาลัยราชภัฏบุรีรัมย์, 6(2), 117-126.
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์. (2569). เอกสารเผยแพร่ของบริษัทที่ออกและเสนอขายหลักทรัพย์. สืบค้นจาก https://market.sec.or.th/public/idisc/th/.
อนุวัตร รองเงิน. (2559). ความสัมพันธ์ระหว่างอัตราส่วนทางการเงินกับผลตอบแทนของหลักทรัพย์ กรณีศึกษา: บริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย กลุ่มธุรกิจวัสดุก่อสร้าง. (บัญชีมหาบัณฑิต, มหาวิทยาลัยธรรมศาสตร์).
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.