ทักษะทางการเงินและพฤติกรรมการออมของแซนด์วิชเจเนอเรชันไทยต่อการออมเงินเพื่อใช้ยามฉุกเฉิน
คำสำคัญ:
การออมเงินเพื่อใช้ยามฉุกเฉิน, แซนด์วิชเจนเนอเรชัน, ทักษะทางการเงินบทคัดย่อ
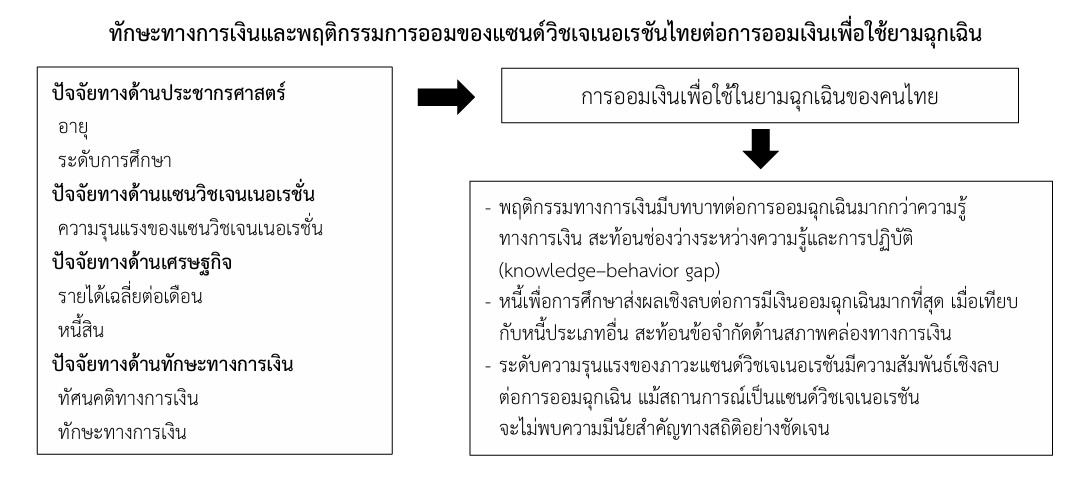
บทความวิจัยนี้มีวัตถุประสงค์เพื่อศึกษาทักษะทางการเงิน พฤติกรรมการออม และภาวะแซนด์วิชเจเนอเรชันที่ส่งผลต่อการมีเงินออมเพื่อใช้ยามฉุกเฉินของคนไทย โดยใช้ข้อมูลปฐมภูมิจากการเก็บรวบรวมแบบสอบถาม จำนวน 402 ชุด และนำมาวิเคราะห์ด้วยสถิติเชิงพรรณนาและสถิติเชิงอนุมานผ่านแบบจำลองโลจิต (Logit Model) เพื่อศึกษาความสัมพันธ์ระหว่างตัวแปรด้านประชากรศาสตร์ เศรษฐกิจ แซนด์วิชเจนเนอเรชัน และทักษะทางการเงิน กับการออมเงินเพื่อใช้ยามฉุกเฉินอย่างน้อย 6 เดือน ผลการศึกษาพบว่า ปัจจัยที่มีอิทธิพลต่อการมีเงินออมฉุกเฉินอย่างมีนัยสำคัญทางสถิติ ได้แก่ รายได้ ทักษะทางการเงิน และพฤติกรรมทางการเงิน ซึ่งมีความสัมพันธ์เชิงบวก ขณะที่ภาระหนี้สินมีความสัมพันธ์เชิงลบอย่างมีนัยสำคัญ โดยเฉพาะสินเชื่อส่วนบุคคลและหนี้เพื่อการศึกษา นอกจากนี้ กลุ่มวัยทำงานมีโอกาสมีเงินออมฉุกเฉินน้อยกว่ากลุ่มผู้สูงอายุอย่างมีนัยสำคัญ ส่วนภาวะแซนด์วิชเจเนอเรชันไม่พบความมีนัยสำคัญทางสถิติอย่างชัดเจน อย่างไรก็ตาม เมื่อพิจารณาในรูปของระดับความรุนแรงของแซนด์วิชเจเนอเรชัน พบว่ามีความสัมพันธ์เชิงลบต่อการมีเงินออมฉุกเฉินในระดับนัยสำคัญต่ำ สะท้อนว่าการแบกรับภาระดูแลสมาชิกหลายรุ่นในระดับที่สูงขึ้นส่งผลลดทอนความสามารถในการออม ผลการศึกษาชี้ให้เห็นว่า พฤติกรรมทางการเงินมีบทบาทสำคัญต่อการสร้างเงินออมฉุกเฉินมากกว่าความรู้ทางการเงินเพียงอย่างเดียว ขณะที่ปัจจัยด้านรายได้และภาระหนี้ยังคงเป็นข้อจำกัดสำคัญในการออมเงินเพื่อใช้ยามฉุกเฉิน ทั้งนี้ ผลการวิจัยสามารถนำไปใช้เป็นแนวทางในการกำหนดนโยบายส่งเสริมการออม การพัฒนาทักษะทางการเงิน และการออกแบบมาตรการที่เหมาะสมกับบริบทของกลุ่มประชากรไทยเพื่อเสริมสร้างความมั่นคงทางการเงินในระยะยาว
เอกสารอ้างอิง
จาคินี เรื่องธรรมศักดิ์. (2551). พฤติกรรมการบริโภคและการออมไว้ใช้ยามฉุกเฉินของครัวเรือนไทยภายใต้ความไม่แน่นอนของรายได้. (เศรษฐศาสตรมหาบัณฑิต, จุฬาลงกรณ์มหาวิทยาลัย).
ตลาดหลักทรัพย์แห่งประเทศไทย. (2568). หนี้ท่วมหัว “เดอะแบก” ไม่ต้องกลัว ปลดล็อกง่าย ๆ ดูแลทั้งครอบครัว. สืบค้นจาก https://shorturl.asia/S9Xnm.
ธนาคารแห่งประเทศไทย. (2566). ลดเสี่ยง เพิ่มสุข ด้วยเงินออมเผื่อฉุกเฉิน. สืบค้นจาก https://shorturl.asia/0SRQm
ธนาคารแห่งประเทศไทย. (2569). ผลสำรวจทักษะทางการเงินของคนไทย ปี 2567. สืบค้นจาก https://shorturl.asia/ZDXI2.
ธีรศักดิ์ ทรัพย์วโรบล และ นนทร์ วรพาณิชช์. (2568). ทักษะทางการเงิน แซนด์วิชเจนเนอเรชั่น และการก่อหนี้เกินตัว: หลักฐานเชิงประจักษ์ของประเทศไทย (รายงานการวิจัย). กรุงเทพฯ: ภาควิชาเศรษฐศาสตร์ คณะเศรษฐศาสตร์ มหาวิทยาลัยเกษตรศาสตร์.
นิวาน ผลพันธิน. (2562). ความเปราะบางทางการเงินของแรงงานไทยนอกภาคเกษตรกรรม (รายงานการวิจัย). ปทุมธานี: สถาบันเสริมศึกษาและทรัพยากรมนุษย์ มหาวิทยาลัยธรรมศาสตร์.
พัชรินทร์ คำนาศักดิ์, สุพรรณิกา ลือชารัศมี และ จิราคม สิริศรีสกุลชัย. (2566). ผลของความรู้สึกมั่นคงในการทำงานที่มีต่อการออมไว้ใช้ยามฉุกเฉินของพนักงานธนาคาร ในจังหวัดเชียงใหม่. วารสารเศรษฐศาสตร์ มหาวิทยาลัยแม่โจ้, 3(2), 39–50.
วันรักษ์ มิ่งมณีนาคิน. (2553). หลักเศรษฐศาสตร์มหภาค. (พิมพ์ครั้งที่ 14). กรุงเทพฯ : สำนักพิมพ์มหาวิทยาลัยธรรมศาสตร์.
ศิริวรรณ เสรีรัตน์. (2538). พฤติกรรมผู้บริโภค. กรุงเทพฯ: พัฒนาศึกษา.
แสงสุรีย์ เสมอใจ. (2559). พฤติกรรมการออมไว้ใช้ยามฉุกเฉินของครัวเรือนไทยภายใต้ความไม่แน่นอนด้านรายได้ที่แตกต่างกัน. (เศรษฐศาสตรมหาบัณฑิต, มหาวิทยาลัยธรรมศาสตร์).
Brunetti, M., Giarda, E., & Torricelli, C. (2016). Is financial fragility a matter of illiquidity? An appraisal for Italian households. Review of Income and Wealth, 62(4), 628-649.
Hasler, A., Lusardi, A., & Oggero, N. (2018). Financial fragility in the US: Evidence and implications. Washington, DC: Global Financial Literacy Excellence Center, The George Washington University School of Business.
OECD. (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy. Retrieved from https://www.oecd.org/en/publications/oecd-infe-2023-international-survey-of-adult-financial-literacy_56003a32-en.html.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.