ปัจจัยที่มีผลต่อการก่อหนี้ของสมาชิกสหกรณ์ออมทรัพย์ กรณีศึกษา สหกรณ์ออมทรัพย์กรุงเทพมหานคร
คำสำคัญ:
การก่อหนี้, ความรู้ทางการเงิน, สหกรณ์ออมทรัพย์, แบบจำลองโพรบิท, หนี้ครัวเรือนบทคัดย่อ
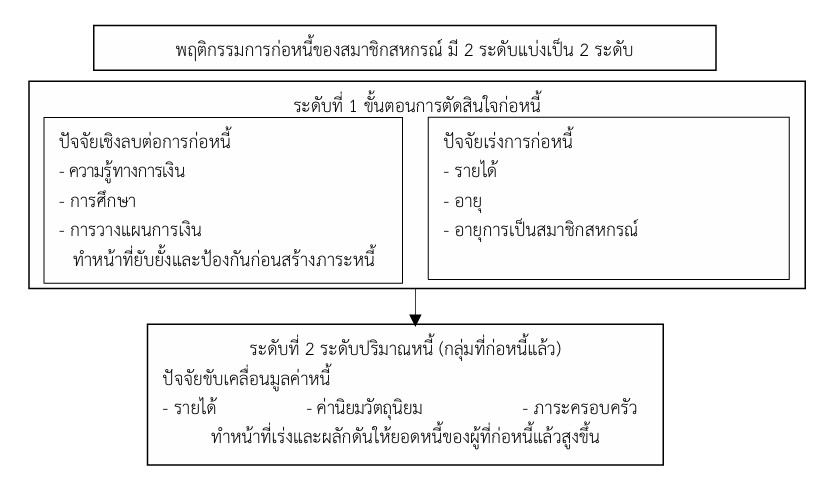
การศึกษาครั้งนี้มีวัตถุประสงค์เพื่อวิเคราะห์ปัจจัยที่มีผลต่อการก่อหนี้ของสมาชิกสหกรณ์ออมทรัพย์กรุงเทพมหานคร จำกัด โดยจำแนกการวิเคราะห์ออกเป็น 2 มิติ คือ การตัดสินใจก่อหนี้ และระดับปริมาณหนี้สินคงค้าง ครอบคลุมปัจจัยด้านประชากรศาสตร์ เศรษฐกิจสังคม พฤติกรรม ทัศนคติ และความรู้ทางการเงิน โดยเก็บรวบรวมข้อมูลจากกลุ่มตัวอย่างจำนวน 400 ตัวอย่าง ผ่านแบบสอบถาม และทำการวิเคราะห์ข้อมูลด้วยสถิติเชิงพรรณนา สถิติเชิงอนุมาน ทดสอบสมมติฐานด้วยแบบจำลองโพรบิทแบบทวิ และแบบจำลองโพรบิทแบบเรียงลำดับ ผลการศึกษาพบว่า ระดับรายได้เป็นปัจจัยที่มีอิทธิพลสูงที่สุด และมีผลเชิงบวกอย่างมีนัยสำคัญทางสถิติต่อทั้งการตัดสินใจก่อหนี้และระดับปริมาณหนี้สิน สอดคล้องกับสมมติฐานรายได้ถาวรและทฤษฎีวงจรชีวิต ความรู้ทางการเงินและระดับการศึกษาสูงกว่าปริญญาตรีมีผลในการลดความน่าจะเป็นในการก่อหนี้อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.05 ในขณะที่พฤติกรรมการวางแผนการเงินที่ดีมีผลเชิงลบต่อการตัดสินใจก่อหนี้อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.10 ค่านิยมวัตถุนิยมและจำนวนบุคคลในอุปการะมีผลเชิงบวกต่อระดับปริมาณหนี้สินอย่างมีนัยสำคัญทางสถิติที่ระดับ 0.05 และ 0.10 ตามลำดับ แต่ไม่มีผลต่อการตัดสินใจก่อหนี้ ส่วนปัจจัยด้านเพศ สถานภาพสมรส ประเภทบุคลากร และพฤติกรรมการใช้จ่าย ไม่พบนัยสำคัญทางสถิติทั้งสองมิติ โดยผลกระทบส่วนเพิ่มเฉลี่ย (Average Marginal Effects) พบว่ารายได้ที่เพิ่มขึ้น 1 ระดับ เพิ่มโอกาสการตัดสินใจก่อหนี้เฉลี่ยร้อยละ 8.04 ขณะที่พฤติกรรมการวางแผนการเงินที่ดีขึ้น 1 หน่วย ลดโอกาสการก่อหนี้ร้อยละ 5.45 นอกจากนี้ คะแนนความรู้ทางการเงินของกลุ่มตัวอย่างมีค่าเฉลี่ยเพียง 2.50 จากคะแนนเต็ม 6 คะแนน สะท้อนช่องว่างความรู้พื้นฐานทางการเงินที่ชัดเจน ข้อค้นพบดังกล่าวบ่งชี้ว่าการลดภาระหนี้สินของสมาชิกในระยะยาวจำเป็นต้องอาศัยการส่งเสริมความรู้ทางการเงินอย่างเป็นระบบ การพิจารณาเกณฑ์สินเชื่อเชิงพฤติกรรม และการให้คำปรึกษาที่สอดคล้องกับช่วงวัยและภาระครอบครัวของสมาชิก
เอกสารอ้างอิง
กานต์ชนก มณีพรหม. (2564). ความรู้ทางการเงินที่ส่งผลต่อการวางแผนทางการเงินเพื่อการเกษียณอายุของข้าราชการทหาร สังกัดกรมกำลังพลทหารบก. (รัฐศาสตรมหาบัณฑิต, มหาวิทยาลัยธรรมศาสตร์).
ชนาภา บุบโพ, ธำรงศักดิ์ เศวตเลข และ ณัฐวุฒิ คูวัฒนเธียรชัย. (2564). ปัจจัยที่ส่งผลต่อการออมและการกู้เงินของสมาชิกสหกรณ์ออมทรัพย์วังเดิม จำกัด. วารสารวิชาการสถาบันเทคโนโลยีแห่งสุวรรณภูมิ, 7(1), 420–432.
ไทยพีบีเอส. (2568). “ระเบิดเวลา” หนี้สหกรณ์ออมทรัพย์ 2.43 ล้านล้านบาท. สืบค้นจาก https://policywatch.thaipbs.or.th/article/economy-188.
ธนาคารแห่งประเทศไทย. (2568). เงินให้กู้ยืมแก่ภาคครัวเรือนจำแนกตามสถาบันการเงินและวัตถุประสงค์. สืบค้นจาก https://app.bot.or.th/BTWS_STAT/statistics/BOTWEBSTAT.aspx?reportID=985&language=TH.
พรทิพย์ แสงช่วง และ ศิวพงศ์ ธีรอำพน. (2564). ปัจจัยที่ส่งผลต่อการเป็นหนี้นอกระบบของประชาชนในกรุงเทพมหานคร และปริมณฑล. วารสารรัฐประศาสนศาสตร์ มหาวิทยาลัยราชภัฏสวนสุนันทา, 4(2), 59–69.
ภัทรนันท์ สงวนวัฒนารักษ์, ธีรศักดิ์ ทรัพย์วโรบล และ กนกวรรณ จันทร์เจริญชัย. (2567). ปัจจัยที่ส่งผลต่อพฤติกรรมการก่อหนี้เกินตัวตามวัฎจักรชีวิตของครัวเรือน. วารสารสังคมศาสตร์ปัญญาพัฒน์, 6(2), 25–36.
รัศมีจันทร์ ขวัญเมือง, กลางใจ แสงวิจิตร, พเนิน อินทะระ และ พรทิพย์ จิระธำรง. (2563). ผลกระทบของทักษะทางการเงินที่มีผลต่อสภาวะหนี้สินของข้าราชการครูและบุคลากรทางการศึกษาในกรุงเทพมหานคร. วารสารวิทยาการจัดการ มหาวิทยาลัยราชภัฏเชียงราย, 16(1), 1–16.
สหกรณ์ออมทรัพย์กรุงเทพมหานคร จำกัด. (2568). รายงานกิจการประจำปี 2568. กรุงเทพฯ: สหกรณ์ออมทรัพย์กรุงเทพมหานคร จำกัด.
Alderfer, C. P. (1969). An empirical test of a new theory of human needs. Organizational Behavior and Human Performance, 4(2), 142–175.
Cochran, W. G. (1977). Sampling techniques. (3rd ed.). New York: John Wiley & Sons.
de Matos, C. A., Vieira, V., Bonfanti, K., & Mette, F. M. B. (2019). Antecedents of indebtedness for low-income consumers: The mediating role of materialism. Journal of Consumer Marketing, 36(1), 92–101.
Duesenberry, J. S. (1949). Income, saving, and the theory of consumer behavior. Cambridge, Massachusetts: Harvard University Press.
Friedman, M. (1957). A theory of the consumption function. Princeton, NJ: Princeton University Press.
Klapper, L., Lusardi, A., & Van Oudheusden, P. (2015). Financial Literacy around the World. Washington DC: Standard & Poor’s Ratings Services Global Financial Literacy Survey.
Modigliani, F., & Brumberg, R. (1954). Utility analysis and the consumption function: An interpretation of cross-section data. In K. K. Kurihara (Ed.), Post-Keynesian economics (pp. 388–436). New Brunswick, NJ: Rutgers University Press.
OECD. (2018). OECD/INFE toolkit for measuring financial literacy and financial inclusion. Paris: OECD Publishing.
OECD. (2020). OECD/INFE 2020 International Survey of Adult Financial Literacy. Paris: OECD Publishing.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.