ปัจจัยด้านพฤติกรรมการใช้จ่าย และนโยบายแก้หนี้ของรัฐที่มีผลต่อหนี้เสียภาคครัวเรือนในกรุงเทพมหานครและปริมณฑล
คำสำคัญ:
พฤติกรรมการใช้จ่าย, นโยบายภาครัฐ, หนี้ที่ไม่ก่อให้เกิดรายได้บทคัดย่อ
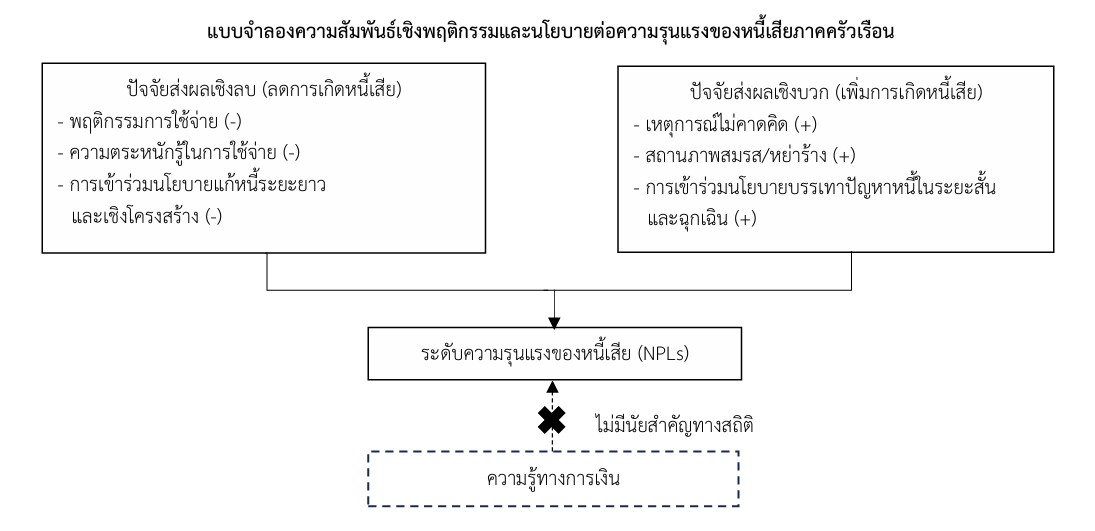
การวิจัยนี้มีวัตถุประสงค์เพื่อศึกษา 1) ปัจจัยด้านพฤติกรรมการใช้จ่าย คุณลักษณะทางประชากรศาสตร์ และปัจจัยกระทบทางเศรษฐกิจสังคมที่มีผลต่อหนี้เสียภาคครัวเรือน และ 2) นโยบายของภาครัฐที่มีผลต่อหนี้เสียภาคครัวเรือนในเขตกรุงเทพมหานครและปริมณฑล การวิจัยครั้งนี้เป็นการวิจัยเชิงปริมาณ เครื่องมือที่ใช้เก็บรวบรวมข้อมูล ได้แก่ แบบสอบถามจากกลุ่มตัวอย่าง 443 ราย ครอบคลุมข้อมูลประชากรศาสตร์ ดัชนีความรู้ทางการเงิน พฤติกรรมและการตระหนักรู้ในการใช้จ่าย รวมถึงการเข้าร่วมมาตรการรัฐ สถิติที่ใช้ในการวิเคราะห์ข้อมูล ได้แก่ สถิติเชิงพรรณนา และการวิเคราะห์เศรษฐมิติแบบจำลองโพรบิตเชิงอันดับ (Ordered Probit Model) ผ่านการตรวจสอบการแจกแจงแบบปกติของค่าความคลาดเคลื่อน ผลการศึกษาพบว่า 1) กลุ่มตัวอย่างมีความรู้ทางการเงินสูงแต่มีพฤติกรรมการใช้จ่ายต่ำ สะท้อนความล้มเหลวการนำความรู้ทฤษฎีไปปฏิบัติจริง ผลการประมาณค่าทางเศรษฐมิติพบว่า ปัจจัยที่มีอิทธิพลเชิงลบต่อโอกาสการเกิดหนี้เสียที่ระดับนัยสำคัญ 0.05 ได้แก่ พฤติกรรมและความตระหนักรู้ในการใช้จ่าย ขณะที่การเผชิญเหตุการณ์ไม่คาดคิด สถานภาพสมรสหรือหย่าร้าง ส่งผลเชิงบวกต่อโอกาสการเกิดหนี้เสีย 2) มิตินโยบายของภาครัฐ การเข้าร่วมนโยบายแก้หนี้ระยะยาวลดโอกาสการเกิดหนี้เสียอย่างมีนัยสำคัญทางสถิติ ในขณะที่การเข้าร่วมนโยบายแก้หนี้ระยะสั้นมีความสัมพันธ์เชิงบวกต่อโอกาสการเป็นหนี้เสีย งานวิจัยนี้จึงเสนอแนะให้กระทรวงการคลัง ธนาคารแห่งประเทศไทยและสถาบันการศึกษาส่งเสริมความรู้ทางการเงินผ่านการปฏิบัติจริง ให้สถาบันการเงินพิจารณาสินเชื่อเชิงพฤติกรรม รวมไปถึงระบบเฝ้าระวังกลุ่มเสี่ยงสูง และส่งเสริมมาตรการแก้หนี้ระยะยาวมากกว่าระยะสั้น
เอกสารอ้างอิง
กมลพรรณ โคจรตระกูล และ ศิวพงศ์ ธีรอำพน. (2566). ปัจจัยที่มีผลต่อการก่อหนี้ครัวเรือนในช่วงสถานการณ์การแพร่ระบาดของเชื้อไวรัสโควิด-19. วารสารสังคมศาสตร์ปัญญาพัฒน์, 5(4), 171–186.
ขวัญฤทัย ฤคดี. (2563). การวิเคราะห์ปัจจัยกำหนดการผิดนัดชำระค่างวดในธุรกิจเช่าซื้อรถจักรยานยนต์. (เศรษฐศาสตรมหาบัณฑิต, มหาวิทยาลัยรังสิต).
ธนาคารแห่งประเทศไทย. (2567). รายงานประจำปี 2567. สืบค้นจาก https://www.bot.or.th/th/research-and-publications/reports/annual-report/report-2024.html.
ธนิดา ตันติอาภากุล. (2560). ปัจจัยที่ส่งผลต่อการผิดนัดชำระหนี้สินเชื่ออุปโภคบริโภคของธนาคารพาณิชย์และบริษัทที่ประกอบธุรกิจ แต่มิใช่สถาบันการเงินในไทย. (เศรษฐศาสตรมหาบัณฑิต, จุฬาลงกรณ์มหาวิทยาลัย).
บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด. (2568). ข่าวเครดิตบูโร 002/2568: รายงานสถานการณ์หนี้ ณ เดือน มกราคม 2568 จากข้อมูลสถิติของเครดิตบูโร. สืบค้นจาก https://www.ncb.co.th/national-credit-bureau-news-and-event/ncb-news/news002-2568/.
วรัญญา ไชยทารินทร์ และ ธัญทิพย์ คฤหโยธิน. (2562). หนี้สินในระบบของครัวเรือนเกษตรกรจังหวัดพะเยา. วารสารการพัฒนาชุมชนและคุณภาพชีวิต, 7(3), 283–294
สำนักการวางผังและพัฒนาเมือง กรุงเทพมหานคร. (2556). แผนที่ผังเมืองรวมกรุงเทพมหานคร พ.ศ. 2556 รายเขต. สืบค้นจาก https://webportal.bangkok.go.th/cpud/page/sub/22628.
สำนักบริหารการทะเบียน กรมการปกครอง. (2567). สถิติจำนวนประชากรและบ้าน. สืบค้นจาก https://stat.bora.dopa.go.th/stat/statnew/statyear/#/.
หอการค้าไทย และ ศูนย์พยากรณ์เศรษฐกิจและธุรกิจมหาวิทยาลัยหอการค้าไทย. (2567). ผลสำรวจภาวะหนี้ครัวเรือนไทย 2567. สืบค้นจาก https://www.thaichamber.org/news/view/87/3142/%E0%B8%9C%E0%B8%A5%E0%B8%AA%E0%B8%B3%E0%B8%A3%E0%B8%A7%E0%B8%88%E0%B8%A0%E0%B8%B2%E0%B8%A7%E0%B8%B0%E0%B8%AB%E0%B8%99%E0%B8%B5%E0%B9%89%E0%B8%84%E0%B8%A3%E0%B8%B1%E0%B8%A7%E0%B9%80%E0%B8%A3%E0%B8%B7%E0%B8%AD%E0%B8%99%E0%B9%84%E0%B8%97%E0%B8%A2-2567.
อธิพันธ์ วรรณสุริยะ. (2566). ปัจจัยที่มีอิทธิพลต่อการก่อหนี้ของครัวเรือนไทย. วารสารเศรษฐศาสตร์และบริหารธุรกิจ มหาวิทยาลัยทักษิณ, 16(4), 139–158.
Arkornsakul, P., & Rattanasamakarn, T. (2025). Household Debt and Income Inequality in Thailand: A Vector Autoregressive Analysis. Community and Social Development Journal, 26(2), 42–56.
Bouis, R. (2021). Household Deleveraging and Saving Rates: A Cross-Country Analysis. Washington, D.C.: International Monetary Fund.
Chantarat, S., Lamsam, A., Samphantharak, K., & Tangsawasdirat, B. (2020). Household Debt and Delinquency over the Life Cycle. Asian Development Review, 37(1), 61–92.
Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate data analysis: A global perspective. (7th ed.). Upper Saddle River, NJ: Pearson.
Kurowski, Ł. (2021). Household’s overindebtedness during the COVID-19 crisis: The role of debt and financial literacy. Risks, 9(4), 62.
Lusardi, A., & Tufano, P. (2015). Debt literacy, financial experiences, and overindebtedness. Journal of pension economics & finance, 14(4), 332-368.
Salas, M., Lamothe, P., Delgado, E., Fernández-Miguélez, A. L., & Valcarce, L. (2024). Determinants of Nonperforming Loans: A Global Data Analysis. Computational Economics, 64(5), 2695–2716.
Yamane, T. (1967). Statistics: An introductory analysis. (2nd ed.). New York: Harper & Row.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสังคมศาสตร์ปัญญาพัฒน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.